ローン・投資
住宅ローン借り換えの判断:諸費用と損益分岐の考え方
公開 ・ 更新
書いた人:運営者(宅地建物取引士・上場不動産会社に10年勤務・現在はサラリーマン大家)
結論
見るのは「毎月いくら減るか」ではなく「いつ得になるか」。
残りの返済期間のうちに得になるなら借り換え、ならないなら見送り。
借り換えにはお金がかかる
3,000万円を借り換えるときの諸費用(例)
- 事務手数料は借入額の2.2%が多い(定額型の銀行もある)
- 登録免許税は借入額の0.4%(住宅用の軽減で0.1%)
例:残高3,000万円・残り25年・1.5% → 0.8%
毎月の返済
諸費用80万円の払い方で比べる
現金で払う
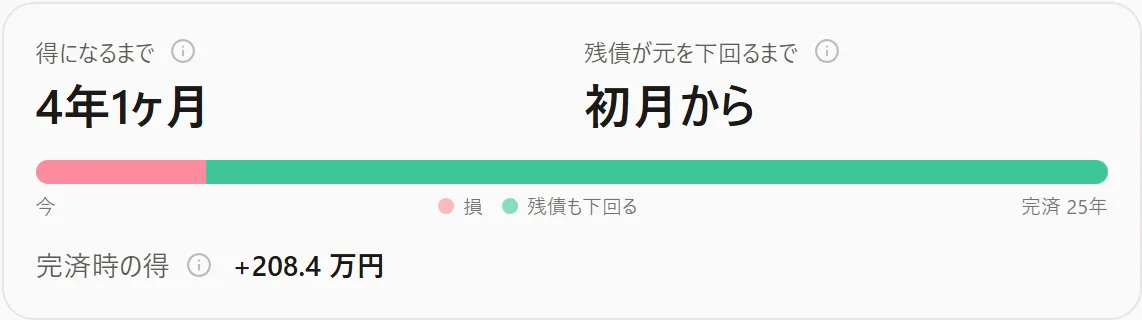
4年1ヶ月
で得になる/完済までに +208万円
ローンに上乗せ
4年3ヶ月
で得になる/完済までに +200万円
ローンに上乗せした場合の25年
「現金0円で借り換え」の広告に注意
諸費用が消えたわけではありません。借金に上乗せされて、その利息も払います。
元が取れない例:1,500万円・残り10年・1.2% → 0.9%
諸費用70万円を現金で払った場合
毎月の軽減
1,956円
金利差0.3%では小さい
得になるまで
ならない
残り10年では元が取れない
完済までに
−47万円
借り換えない方が得
「金利差1%・残高1,000万円・残り10年」は、元が取れるかの大まかな目安です。 実際は諸費用で大きく変わるので、見積もりの金額で計算してください。
ほかに確かめること
- 住宅ローン控除:対象は借り換え直前の残高まで(上乗せした諸費用は対象外)。新しい返済期間は10年以上が必要。
- 固定 → 変動:金利が上がると返済が増えるリスクを引き受ける。
- 団体信用生命保険:入り直しになる。健康状態で入れないことがある。
詳しい解説
住宅ローンの借り換えは、金利が下がって毎月の返済が軽くなるので、一見すると得に見えます。 ただし借り換えには、新しいローンを組むための諸費用がかかります。 判断に要るのは「毎月いくら減るか」ではなく、諸費用を何年で取り戻せて、そのあと手元にいくら残るかです。
借り換えにかかる諸費用
- 融資事務手数料:借入額の2.2%(定率型)が多く、3,000万円なら66万円。定額型(数万円)の代わりに金利がやや高い商品もあります。
- 保証料:保証会社を使う銀行では、一括前払いか金利への上乗せで払います。上の定率型の事務手数料をとる銀行では、保証料が0円のことが多いです。
- 抵当権の設定登記:登録免許税は債権額の0.4%、住宅用家屋の軽減を受けられれば0.1%(3,000万円なら12万円または3万円)。司法書士の報酬もかかります。
- 今のローンの抵当権の抹消登記と一括返済の手数料:数千円〜数万円。
- 印紙税:金銭消費貸借契約書に貼る印紙で、3,000万円の契約なら2万円(電子契約なら不要)。
以下の計算例では、これらを合わせて諸費用を80万円としています。
計算例:残高3,000万円・残り25年・1.5% → 0.8%
元利均等返済、ボーナス返済なし、借り換え後も25年で返す場合です。
| 今のまま | 借り換え(諸費用は現金) | 借り換え(諸費用を上乗せ) | |
|---|---|---|---|
| 借入額 | 30,000,000円 | 30,000,000円 | 30,800,000円 |
| 毎月の返済額 | 119,980円 | 110,366円 | 113,309円 |
| 毎月の軽減額 | — | 9,614円 | 6,671円 |
| 総支払額 | 35,994,148円 | 33,109,733円 | 33,992,671円 |
| 諸費用を引いた手残り | — | 2,084,415円 | 2,001,477円 |
諸費用を現金で払う場合
毎月9,614円軽くなるので、80万円を取り戻すのに80万円 ÷ 9,614円 ≒ 84か月(7年)かかります。 25年かけて完済まで続ければ、手残りは約208万円です。
この「月々の軽減額で割る」やり方は控えめな見積もりです。金利が低い方が元金の減りが早いので、 途中で売却や一括返済をした場合の総額で比べると、この例では49か月目に借り換えた方が安くなります。
諸費用をローンに上乗せする場合
現金の持ち出しはなくなりますが、借入額が80万円増えるので、毎月の軽減は6,671円に縮みます。 そして残高は元のローンより80万円多い状態から始まります。 元のローンの残高を下回るのは99か月目(8年3か月)です。 それより前に家を売ったり一括返済したりすると、借り換えない方が良かった、ということになりえます。 総支払額で比べて借り換えた方が安くなるのは51か月目です。
「現金0円で借り換え」の広告に注意
諸費用を上乗せすれば現金の持ち出しは0円ですが、費用がなくなったわけではありません。借入額が増え、そのぶん利息も払います。
金利差が小さい・残りが短いと元が取れない
同じ計算を、残高1,500万円・残り10年・1.2% → 0.9%、諸費用70万円で行うと、毎月の軽減は1,956円しかありません。 取り戻すのに358か月(約30年)かかり、残り10年のうちには回収できません。完済まで続けても約47万円の損です。
| 条件 | 毎月の軽減額 | 回収にかかる期間 | 完済までの手残り |
|---|---|---|---|
| 3,000万円・残り25年・1.5% → 0.8%・諸費用80万円 | 9,614円 | 84か月 | +2,084,415円 |
| 1,500万円・残り10年・1.2% → 0.9%・諸費用70万円 | 1,956円 | 358か月(残期間を超える) | −465,256円 |
よく言われる「金利差1%以上・残高1,000万円以上・残り10年以上」は、この回収が間に合うかどうかの大まかな目安です。 実際は諸費用の額で大きく変わるので、見積もりを取って計算するのが確実です。
ほかに確かめること
- 住宅ローン控除:借り換え後も控除は続けられますが、対象になるのは借り換え直前の残高までで、上乗せした諸費用分は対象外です。控除の期間は最初に住み始めた年から数えます。新しいローンの返済期間が10年以上であることも必要です。
- 固定から変動への借り換え:今の金利が低くても、将来の金利上昇で返済額が増えるリスクを引き受けることになります。
- 団体信用生命保険:借り換えると新しく加入し直すので、健康状態によっては入れないことがあります。保障内容(がん保障など)も変わります。
よくある質問
Q. 借り換えずに、今の銀行に金利を下げてもらうことはできますか?
Q. 保証料を一括で払っていた場合、借り換えると戻ってきますか?
Q. 借り換えにも審査はありますか?
同じテーマの記事(ローン・投資)
記事は一般的な仕組みの解説で、個別の税務判断や契約の助言ではありません。税額や手続きは、税務署・自治体・税理士などにご確認ください。