税金・ふるさと納税
ふるさと納税の自己負担が2,000円ちょうどにならない理由(1,900円・2,100円と、税率の境目の注意)
公開 ・ 更新
書いた人:運営者(宅地建物取引士・上場不動産会社に10年勤務・現在はサラリーマン大家)
結論
1,900円・2,100円になるのは税金の端数の切り捨てのせい。計算ミスではない。
ただし税率の境目のすぐ上にいる人は、上限以内でも2,000円を大きく超える。
100円単位でぶれる理由
- 所得税:課税所得の1,000円未満、税額の100円未満を切り捨て
- 住民税:市区町村分と都道府県分を別々に、それぞれ100円未満を切り捨て
寄附の前と後の税額がそれぞれ切り捨てられるので、「減った税金」は100円単位で前後します。
例:給与収入300万円・独身で20,000円を寄附
制度の上の自己負担
2,000円
所得税918円+住民税17,082円が戻る
実際の自己負担
1,900円
所得税1,000円+住民税17,100円が戻る
自己負担は何円になることが多いか
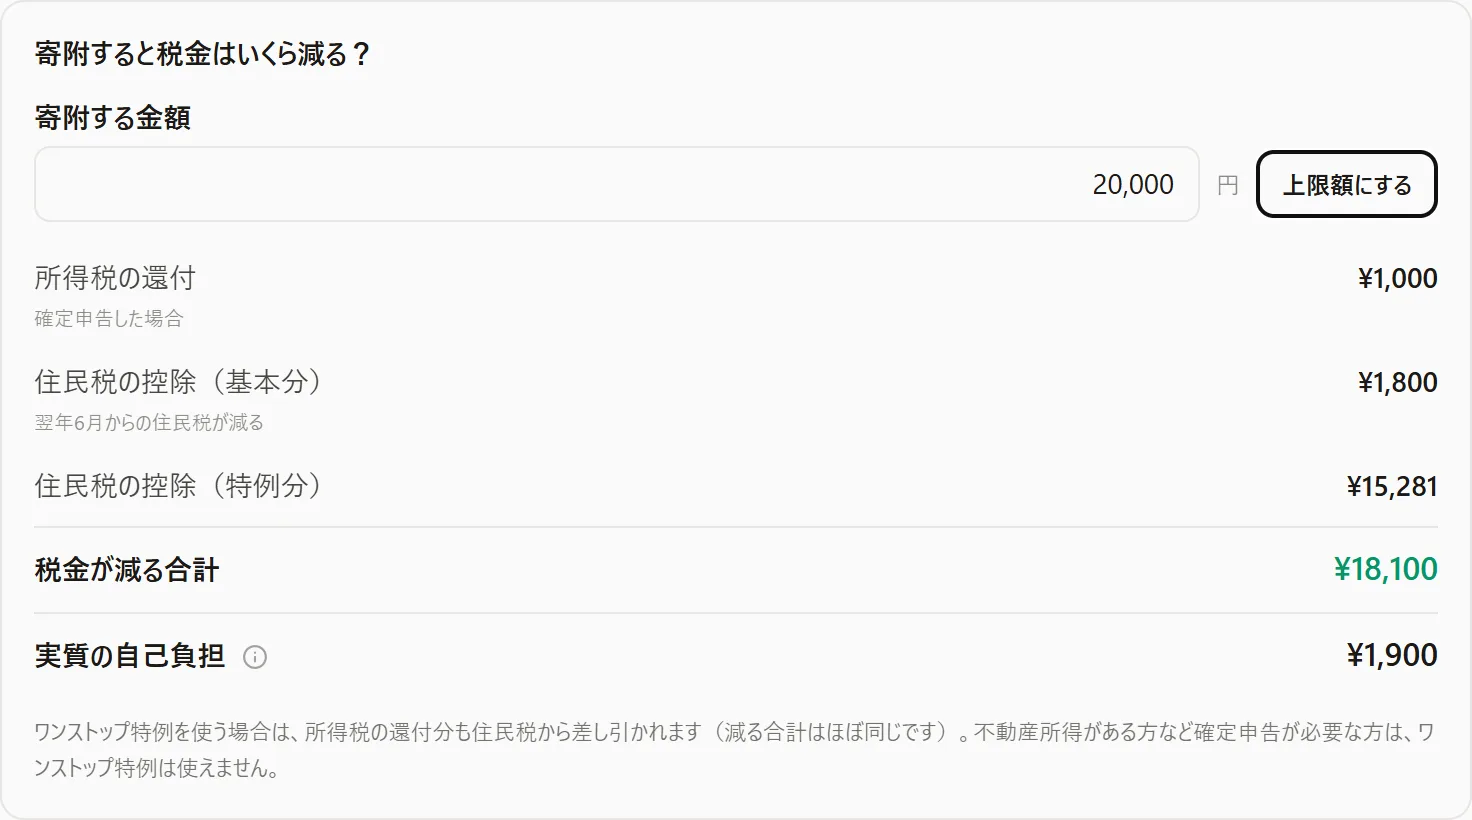
税率の境目のすぐ上にいる人は要注意
例:給与収入526万円・独身(上限65,667円)で65,000円を寄附
思っていた自己負担
2,000円
実際の自己負担
4,800円
- この人の課税所得は1,955,306円。税率が5% → 10%に上がる195万円の境目のすぐ上
- 寄附で195万円を下回ると、所得税は10%ではなく5%の分しか減らない
- 住民税の特例分は「寄附前の税率(10%)」で決まったまま。その差が自己負担になる
当てはまりやすい人
課税所得が195万円・330万円・695万円・900万円などの境目のすぐ上にいる人。上限いっぱい寄附する前に、寄附額を入れて自己負担を確かめましょう。
上限はあくまで目安
一般的な上限の計算は、この境目の影響までは見ていません。年収別の目安は年収別早見表へ。
詳しい解説
ふるさと納税は「上限額までなら自己負担2,000円」と説明されますが、実際に計算すると1,900円や2,100円になることがあります。 また、上限額以内でも自己負担が2,000円を大きく超える人がいます。どちらも計算の誤りではなく、実際の税額でも起こることです。
1,900円や2,100円になるのは端数処理のため
制度の上では、寄附額から2,000円を引いた額が、所得税の減少分と住民税の控除(基本分・特例分)でちょうど埋まるように作られています。 ところが実際の税額は、端数を切り捨てて決まります。
- 所得税:課税所得の1,000円未満と、税額の100円未満を切り捨て
- 住民税:市区町村民税と道府県民税を別々に計算し、それぞれ100円未満を切り捨て
寄附の前と後の税額がそれぞれ切り捨てられるため、その差である「減った税金」は100円単位で前後します。
| 制度の上の額 | 実際の税額の差 | |
|---|---|---|
| 所得税の減少 | 918円 | 1,000円 |
| 住民税の減少 | 17,082円 | 17,100円 |
| 合計 | 18,000円 | 18,100円 |
| 自己負担 | 2,000円 | 1,900円 |
給与収入250万〜2,000万円・独身と夫婦、上限額以内で1,000円刻みの寄附、約87万通りを計算すると、自己負担は 2,000円が約53%、1,900円が約27%、2,100円が約14%、1,800円が約3%でした。1,900円はよくある結果です。
税率の境目のすぐ上にいる人は、2,000円を大きく超える
給与収入526万円・独身の人の上限額は65,667円です。ところが65,000円を寄附すると、自己負担は4,800円になります。
- この人の所得税の課税所得は1,955,306円で、税率が5%から10%に上がる境目(195万円)のすぐ上にいます。
- 寄附金控除で課税所得が195万円を下回ると、所得税は10%ではなく5%の分しか減りません。
- 一方、住民税の特例分は「寄附前の所得から判定した税率」で決まるので、所得税が10%で減る前提の額のままです。 その差の分だけ、自己負担が増えます。
当てはまりやすい人
課税所得が195万円・330万円・695万円・900万円などの税率の境目のすぐ上にいる人です。 上限額いっぱいまで寄附する前に、寄附額を入れて自己負担を確かめておくと安心です。
上限額はあくまで目安
一般的な上限額の計算方法は、この税率の境目の影響までは見ていません。上限額の求め方と年収別の目安はふるさと納税の上限額 年収別早見表にまとめています。
よくある質問
Q. 自己負担が2,000円より少なくなることはありますか?
Q. ワンストップ特例は何自治体まで使えますか?
Q. いつ税金が減りますか?
同じテーマの記事(税金・ふるさと納税)
記事は一般的な仕組みの解説で、個別の税務判断や契約の助言ではありません。税額や手続きは、税務署・自治体・税理士などにご確認ください。