不動産実務
固定資産税・都市計画税の日割り精算の仕組み(1月1日起算と4月1日起算)
公開 ・ 更新
書いた人:運営者(宅地建物取引士・上場不動産会社に10年勤務・現在はサラリーマン大家)
結論
固定資産税は1月1日の持ち主が1年分払う。
売ったあとの分は、買主が売主に返す(日割りで精算)。
なぜ精算するのか
1月1日の持ち主
売主に1年分の税金がかかる
年の途中で売る
残りの期間は買主のもの
買主 → 売主へ精算
持っていた日数で分ける
- 税金を払うのは売主のまま(納税通知も売主に届く)
- 精算金は残代金に上乗せして、決済の日にまとめて受け渡す
「1年」をどこから数えるか
起算日は2通り。地域の慣行や契約書で決まります。
例:年税額12万円・決済日9月24日(決済日は買主の負担)
1月1日起算(関東に多い)
4月1日起算(関西に多い)
買主が払う精算金
1月1日起算
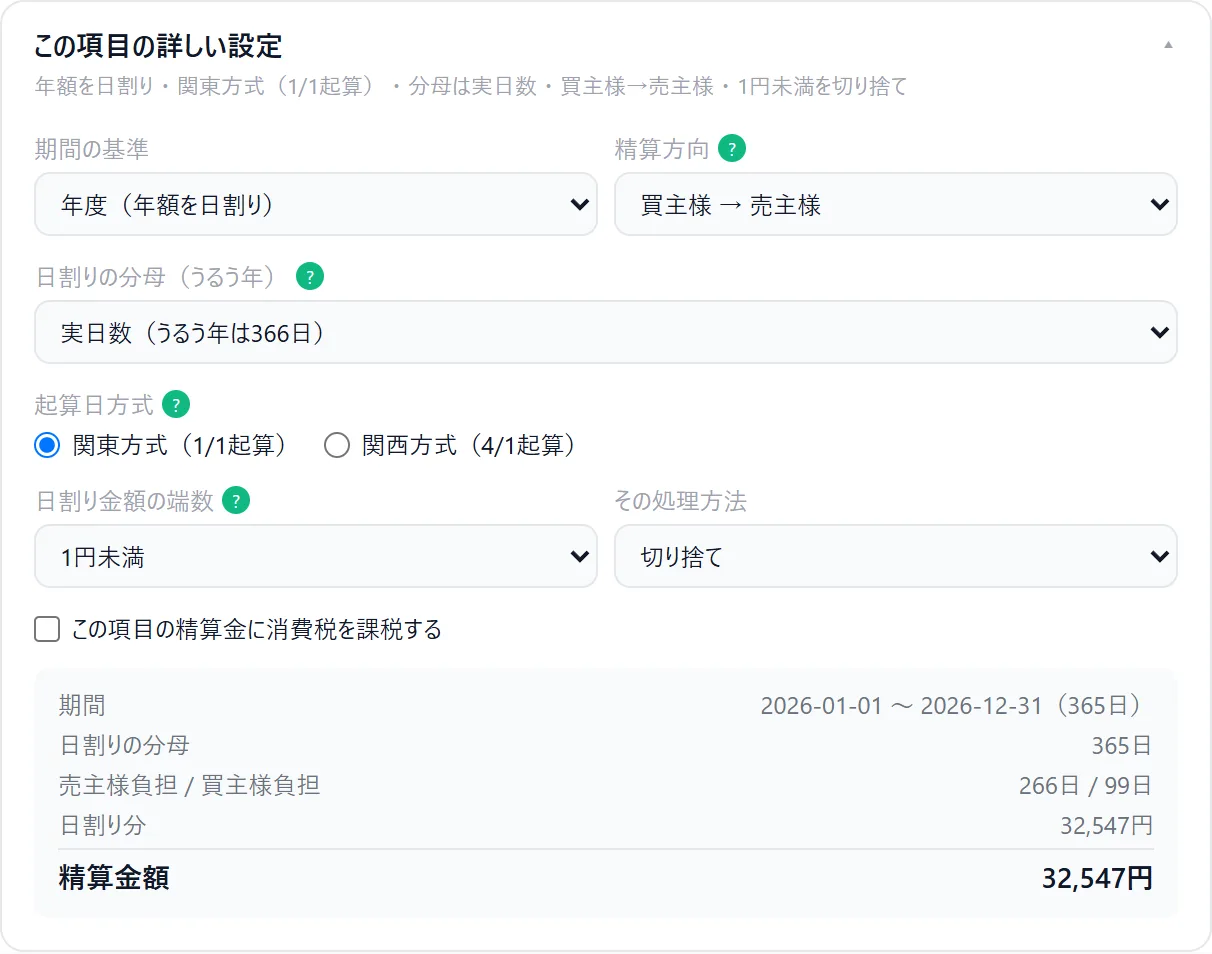
32,547円
12万円 × 99/365
4月1日起算
62,136円
12万円 × 189/365
あわせて決めておくこと
- 決済日はどちらの負担か:買主の負担にする例が多い。1日分で金額が変わる。
- 端数:円未満の切り捨て・四捨五入も契約で決める。
税額がまだ決まっていないとき
納税通知は4〜6月ごろに届くので、1〜3月の決済では今年の税額が分かりません。前年度の税額で精算し、あとから差額は精算しないと決めることが多いです。
前年度の通知書もないときは、評価額から概算できます(日割り精算計算に逆算の機能があります)。
概算は概算
負担調整や市区町村独自の税率で、実際の税額とずれることがあります。できるだけ通知書の金額を使ってください。
精算金には消費税がかかることがある
精算金は税金ではなく売買代金の一部です。売主が課税事業者なら、建物の分に消費税がかかります (詳しくは固定資産税精算金の消費税とインボイスの端数処理)。
詳しい解説
不動産の売買では、決済の日に固定資産税・都市計画税(以下「固都税」)を日割りで精算するのが一般的です。 ところが、この精算は法律で決まっているものではありません。なぜ精算するのか、何を基準に日割りするのかを知っておくと、 お客様への説明もぶれなくなります。
そもそも固都税は誰にかかるのか
固定資産税は、毎年1月1日時点の所有者に、その年度の1年分がかかります(地方税法第343条・第359条)。 都市計画税も同じ日を基準にしています。年の途中で売っても、1月1日に所有していた売主に1年分の納税通知が届き、 税金を納めるのは売主です。
これだけだと、決済日から年末(または年度末)までは買主が所有しているのに、その期間の税金まで売主が払うことになります。 そこで、所有していた期間に応じて負担を分け合うために、売買の当事者どうしで精算します。 税金を買主に付け替えるのではなく、あくまで売買代金とあわせてやり取りする「精算金」です。
ポイント
固都税の精算は法律上の義務ではなく、売買契約で取り決める当事者間の約束です。起算日・日数の数え方・端数の処理は、契約書(特約)で決めたとおりに計算します。
起算日:1月1日と4月1日
日割りの「1年」をどこから数えるかには、主に2つの考え方があります。
- 1月1日起算(暦年):1月1日〜12月31日を1年とする。一般に関東で多い。
- 4月1日起算(年度):4月1日〜翌年3月31日を1年とする。一般に関西で多い。
どちらが正しいということはなく、地域の慣行や会社の方針、契約書の定めで決まります。 ただし、同じ決済日でも起算日が違うと、買主の負担日数が大きく変わります。
計算例:年税額12万円、決済日が9月24日の場合
決済日を買主の負担とし、円未満を切り捨てる場合です。
| 起算日 | 買主が負担する期間 | 日数 | 買主の負担額 |
|---|---|---|---|
| 1月1日 | 9月24日〜12月31日 | 99日 / 365日 | 32,547円 |
| 4月1日 | 9月24日〜翌年3月31日 | 189日 / 365日 | 62,136円 |
同じ物件・同じ決済日でも、起算日の違いで約3万円の差が出ます。 契約前に起算日をお客様と確認しておくと、決済の直前で揉めずに済みます。
決済日はどちらが負担するか
引渡しの当日を売主・買主のどちらの負担に入れるかも、契約で決めます。 当日から買主が所有者になるという考え方で、決済日を買主の負担とする例が多いですが、 逆の取り決めもあります。1日分の違いでも、精算書の金額は変わります。
お金の向き:残代金に上乗せする
固都税は売主が1年分を納めます(または納める予定です)。そのため、決済日以降の買主の負担分は、買主から売主へ支払う形になります。実務では別に振り込むのではなく、 決済時の残代金に上乗せしてまとめて受け渡すのが一般的です。
税額がまだ決まっていない時期の決済
その年度の固都税の納税通知書は、多くの市区町村で4月〜6月ごろに届きます。 1月〜3月(地域によってはそれ以降も)の決済では、当年度の税額がまだ分かりません。 この場合は、前年度の税額で精算し、後から差額を精算しないと取り決めることが多いです。
前年度の納税通知書が手元にないときは、固定資産評価証明書の評価額から年税額を概算できます。 固定資産税は課税標準額に標準税率1.4%、都市計画税は0.3%(上限)を掛けるのが基本で、 住宅用地には課税標準を軽くする特例があります(小規模住宅用地なら固定資産税は6分の1、都市計画税は3分の1)。 このサイトの日割り精算計算には、評価額から年税額を逆算する機能があります。
注意
評価額からの逆算はあくまで概算です。負担調整措置や市区町村独自の税率で、実際の税額と一致しないことがあります。可能なかぎり納税通知書(課税明細書)の金額を使ってください。
精算金と消費税
精算金は税金そのものではなく、売買代金の一部として扱われます。 そのため、売主が課税事業者の場合、建物部分に相当する精算金には消費税がかかります。 インボイスの端数処理を含めた詳しい扱いは、固定資産税精算金の消費税とインボイスの端数処理にまとめています。
よくある質問
Q. 年の途中で売ったら、固定資産税の納税通知書は誰に届きますか?
Q. うるう年は365日と366日のどちらで割りますか?
Q. 買主が払った精算金は、税金として経費になりますか?
同じテーマの記事(不動産実務)
記事は一般的な仕組みの解説で、個別の税務判断や契約の助言ではありません。税額や手続きは、税務署・自治体・税理士などにご確認ください。